
Quante tasse paga la tua impresa nel 2026? I 5 strumenti di pianificazione fiscale che ogni imprenditore deve conoscere
Punti chiave
- La pressione fiscale reale sulle PMI supera il 47%: per ogni euro di utile più della metà può finire in imposte, contributi e burocrazia.
- Una S.r.l. con 100.000 € di utile, tra IRES, IRAP e ritenuta 26% sui dividendi, sopporta un carico reale vicino al 48%.
- Per la ditta individuale, superati i 50.000 € ogni euro è tassato al 43%: su 80.000 € il carico fiscale e contributivo supera il 64%.
- Sopra i 40.000 € di utile la S.r.l. diventa più efficiente e offre leve legali: compenso amministratore, TFM, royalties, welfare, holding e trust.
- La holding sfrutta il regime PEX (esenzione del 95% su plusvalenze e dividendi infragruppo), ma ogni strategia va costruita per resistere a un accertamento.
Tasse impresa 2026: se sei un imprenditore italiano, probabilmente hai la sensazione di lavorare più per il Fisco che per te stesso. Non è solo una sensazione. Capire quanto pesano le tasse impresa 2026 è il primo passo per difendere il tuo utile.
Avv. Dario Carta — Avvocato Tributarista e Dottore Commercialista | Strategie Fiscali
In questa guida
- La mappa completa delle imposte su SRL e ditta individuale
- Quanto paga davvero una SRL: i numeri reali (con la trappola della doppia tassazione)
- Quanto paga la ditta individuale: il calcolo che spaventa
- Il confronto SRL vs ditta individuale: la tabella che devi vedere
- 5 strategie legali per ridurre il carico fiscale (con i rischi da conoscere)
- Il vantaggio competitivo della doppia qualifica
- FAQ — Le domande più frequenti
Nel 2025 la pressione fiscale in Italia ha raggiunto il 43,1% del PIL secondo i dati Istat — il livello più alto dal 2014. Ma il dato che conta per chi fa impresa è un altro: la pressione fiscale reale sulle PMI, quella che include contributi previdenziali, adempimenti, tributi locali e costi di compliance, supera il 47% secondo le stime di Unimpresa.
Significa che per ogni euro di utile prodotto, più della metà può finire in imposte, contributi e costi burocratici.
Ma c’è una differenza enorme tra chi subisce passivamente questo carico e chi lo gestisce con una strategia fiscale strutturata. In questa guida — scritta da un professionista con la doppia qualifica di Avvocato Tributarista e Dottore Commercialista — analizzeremo le tasse impresa 2026 e quali leve legali hai a disposizione per ridurre il carico fiscale.
Le imposte che pesano sulla tua impresa: la mappa completa
Il sistema fiscale italiano tassa le imprese su più livelli simultanei. Conoscerli tutti è il primo passo per capire le tasse impresa 2026 e difendere il tuo utile. La normativa di riferimento è contenuta nel TUIR — Testo Unico delle Imposte sui Redditi (DPR 917/1986).
IRES — Imposta sul Reddito delle Società
Si applica alle società di capitali (SRL, SpA, SAPA) con un’aliquota fissa del 24% sull’utile netto. È la principale voce delle tasse impresa 2026 per le società di capitali.
Per il periodo d’imposta 2025 (dichiarazione 2026), esiste la cosiddetta “IRES premiale”: aliquota ridotta al 20% per le imprese che accantonano almeno l’80% dell’utile 2024, effettuano investimenti qualificati in beni 4.0/5.0 e incrementano l’occupazione stabile di almeno l’1%.
Attenzione: la Legge di Bilancio 2026 non ha prorogato questa misura. È un’opportunità limitata al solo periodo d’imposta 2025.
IRPEF — Imposta sul Reddito delle Persone Fisiche
Si applica alle ditte individuali e ai soci di società di persone (SNC, SAS) con aliquote progressive:
- 23% fino a 28.000€
- 35% da 28.001€ a 50.000€
- 43% oltre i 50.000€
Superata la soglia dei 50.000€, ogni euro aggiuntivo viene tassato al 43% — a cui si sommano addizionali regionali, comunali e contributi INPS. Un’erosione che rende la ditta individuale fiscalmente insostenibile oltre certi livelli di reddito.
IRAP — Imposta Regionale sulle Attività Produttive
Aliquota base del 3,9%, calcolata non sull’utile ma sul valore della produzione netta. Aspetto critico: si paga anche quando l’impresa è in perdita, perché la base imponibile include il costo del lavoro e gli interessi passivi.
Contributi INPS
Artigiani e commercianti (Gestione Speciale): circa il 24% sul reddito d’impresa, con un minimale contributivo da versare anche in assenza di utili. Amministratori di SRL (Gestione Separata): 35,03%.
Imposte locali e di scopo
IMU sugli immobili strumentali, TARI, diritto camerale, imposta di bollo, imposta di registro su atti e contratti. Voci spesso sottovalutate che incidono in modo significativo sul carico delle tasse impresa 2026.
Quanto paga davvero la tua SRL: i numeri reali
Prendiamo una SRL con utile ante imposte di 100.000€ e valore della produzione IRAP di 150.000€. Questi sono i numeri reali delle tasse impresa 2026 per una SRL.
Imposte a livello societario
- IRES: 100.000€ × 24% = 24.000€
- IRAP: 150.000€ × 3,9% = 5.850€
- Totale imposte sulla società: 29.850€
Restano 70.150€ di utile netto. Ma cosa succede quando l’imprenditore vuole portare a casa quei soldi?
La trappola della doppia tassazione
Distribuzione come dividendi: ritenuta a titolo d’imposta del 26% = altri 18.239€. All’imprenditore arrivano in tasca 51.911€ su 100.000€ di utile originario.
Carico fiscale complessivo reale: quasi il 48%.
Se l’amministratore percepisce anche un compenso (come nella maggior parte dei casi), su quell’importo gravano IRPEF progressiva + contributi INPS Gestione Separata al 35,03%. Il Total Tax Rate supera facilmente il 55%.
Ecco perché la SRL, senza una pianificazione fiscale strutturata, diventa una trappola fiscale invece che un vantaggio.
Quanto paga la ditta individuale: il calcolo che spaventa
Prendiamo un artigiano o commerciante con reddito d’impresa di 80.000€. Ecco come si calcolano le tasse impresa 2026 per la ditta individuale.
IRPEF a scaglioni
- Fino a 28.000€: 28.000€ × 23% = 6.440€
- Da 28.001€ a 50.000€: 22.000€ × 35% = 7.700€
- Oltre 50.000€: 30.000€ × 43% = 12.900€
- Totale IRPEF: 27.040€
Si aggiungono
- Addizionale regionale: ~1.200€
- Addizionale comunale: ~600€
- Contributi INPS Artigiani/Commercianti: ~19.200€ (24% su 80.000€)
- IRAP (se dovuta): ~3.120€
Totale carico complessivo: oltre 51.000€ su 80.000€ di reddito.
All’imprenditore resta meno del 36% di quanto ha prodotto. Un’incidenza fiscale e contributiva superiore al 64%. Non è un errore di calcolo: è la realtà delle tasse impresa 2026 per la ditta individuale in Italia quando il reddito supera certi livelli.
SRL vs ditta individuale: il confronto che devi conoscere
| SRL | Ditta individuale | |
| Imposta principale | IRES 24% (fisso) | IRPEF 23%–43% (progressivo) |
| IRAP | 3,9% | 3,9% (se autonoma organizzazione) |
| Contributi sociali | 35,03% su compenso amm.re | ~24% su tutto il reddito |
| Dividendi | 26% ritenuta | Non applicabile |
| Patrimonio personale | Protetto (resp. limitata) | Esposto (resp. illimitata) |
| Pianificazione fiscale | Ampia (TFM, royalties, holding con Trust, welfare) | Molto limitata |
| Soglia di convenienza | Sopra i 40.000€ di utile | Sotto i 40.000€ (o forfettario) |
La conclusione è netta: la ditta individuale e la SNC/SAS diventano fiscalmente insostenibili superati certi livelli di reddito. La SRL offre strumenti di pianificazione che — se correttamente utilizzati — possono abbattere il carico fiscale effettivo in modo significativo e del tutto legale.
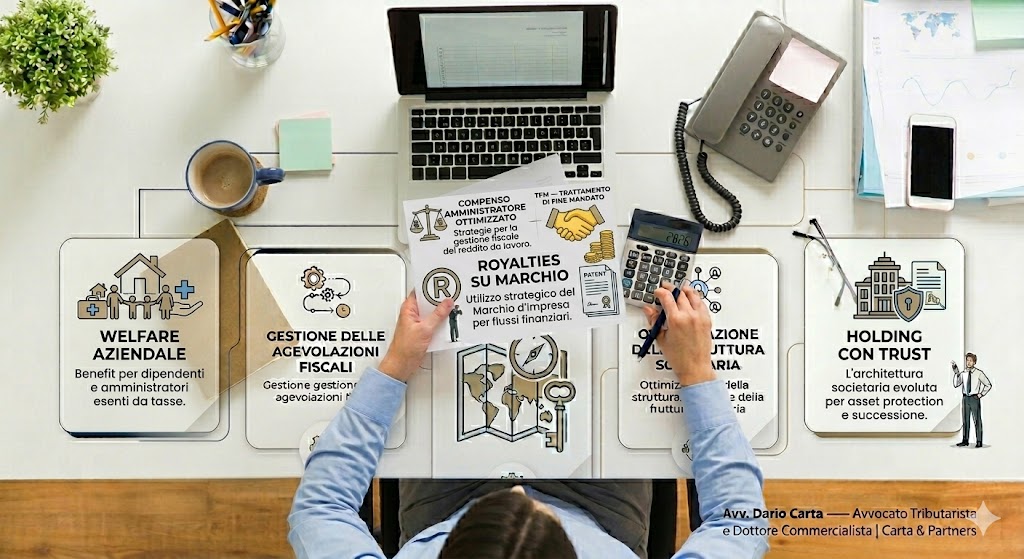
5 strategie legali per ridurre le tasse impresa 2026
Non parliamo di “trucchi” o zone grigie. Parliamo di strumenti previsti dal Codice Civile, dal TUIR e dalla normativa tributaria vigente per ridurre le tasse impresa 2026. Strumenti che un professionista qualificato applica quotidianamente — ma che richiedono competenza specifica per essere implementati senza rischi.
1. Compenso amministratore ottimizzato
Il compenso all’amministratore è deducibile dalla società e soggetto a IRPEF e contributi in capo alla persona fisica. La chiave è calibrare l’importo con precisione: troppo basso lascia utili in società che saranno doppiamente tassati; troppo alto fa scattare le aliquote IRPEF più elevate e rischia di essere contestato dall’Agenzia delle Entrate.
L’equilibrio va calcolato ogni anno sulla base dei risultati attesi e della situazione complessiva del socio-amministratore.
2. TFM — Trattamento di Fine Mandato
Il TFM consente di accantonare annualmente una somma a favore dell’amministratore, deducibile per la società anche senza erogarlo immediatamente. Al momento della liquidazione, il TFM viene tassato con aliquota separata — generalmente molto inferiore alle aliquote IRPEF ordinarie.
È uno degli strumenti più potenti per ridurre le tasse impresa 2026 remunerando l’imprenditore-amministratore in modo fiscalmente efficiente.
Attenzione al rischio: se non si segue la procedura corretta — delibera assembleare con data certa anteriore all’inizio del rapporto, congruità dell’importo, regolare accantonamento in bilancio — c’è il concreto pericolo di accertamenti tributari da parte del Fisco.
3. Royalties su marchio
Se l’imprenditore è titolare di un marchio registrato, può concederlo in licenza alla propria società. Le royalties pagate dalla SRL sono deducibili dal reddito d’impresa, mentre in capo al socio-persona fisica sono tassate come redditi diversi con un abbattimento forfettario e non scontano contributi INPS.
Le insidie non mancano: affinché l’importo non sia contestabile, occorre una perizia di un esperto in proprietà intellettuale che valuti in maniera congrua il valore del marchio e le relative royalties.
4. Welfare aziendale
Piani di welfare strutturati consentono di erogare benefit ai dipendenti e agli amministratori — buoni pasto, previdenza complementare, assistenza sanitaria integrativa, rimborsi spese di istruzione — che sono interamente deducibili per l’azienda e totalmente detassati in capo al percettore fino alle soglie previste dalla legge.
5. Holding con Trust: l’architettura societaria evoluta
Per imprenditori con più attività o patrimoni significativi, la costituzione di una holding consente di beneficiare del regime PEX (Participation Exemption): esenzione del 95% delle plusvalenze da cessione di partecipazioni e del 95% dei dividendi infragruppo. I flussi di cassa tra società diventano praticamente esentasse — una delle leve più potenti per ridurre le tasse impresa 2026.
Il Trust — se correttamente costituito e gestito — aggiunge alla pianificazione fiscale un livello di protezione patrimoniale e programmazione del passaggio generazionale che la holding societaria tradizionale non è in grado di offrire.
Perché la doppia qualifica fa la differenza nella pianificazione fiscale
La maggior parte delle strategie per ridurre le tasse impresa 2026 viene progettata guardando solo i numeri: aliquote, deduzioni, simulazioni di convenienza. È un lavoro essenziale, ma incompleto.
Chi vive quotidianamente le aule delle Corti di Giustizia Tributaria, i tavoli di contraddittorio con l’Agenzia delle Entrate, gli orientamenti della Cassazione sull’abuso del diritto, sviluppa un istinto diverso nella fase di progettazione. Non si limita a chiedersi “quanto si risparmia?” ma aggiunge una seconda domanda: “questa operazione regge se viene contestata?”
È il vantaggio della doppia qualifica di Avvocato Tributarista e Dottore Commercialista: la capacità di unire la visione tecnico-contabile con la sensibilità giuridica di chi conosce, dall’interno, i criteri con cui gli Uffici selezionano le posizioni da verificare.
Il risultato è una pianificazione delle tasse impresa 2026 che nasce già pensata per resistere: ogni scelta — dal TFM alle royalties, dalla holding con Trust al welfare — viene calibrata non solo sull’efficienza fiscale ma sulla solidità giuridica.
In Strategie Fiscali, il test che applichiamo a ogni strategia è semplice: “La firmeremmo anche sapendo che domani arriva un avviso di accertamento?” Solo se la risposta è sì, si procede.
Il prossimo passo: un’analisi fiscale personalizzata
Ogni impresa è diversa. Le aliquote e i calcoli di questa guida sulle tasse impresa 2026 sono indicativi: il carico fiscale reale della tua impresa dipende dalla forma giuridica, dal settore, dalla localizzazione, dalla struttura dei costi, dal numero di soci e amministratori, e da decine di altre variabili.
Per questo offriamo un check-up fiscale gratuito: un’analisi preliminare della tua situazione che identifica le aree di risparmio potenziale e le strategie applicabili al tuo caso specifico.
Richiedi il tuo check-up fiscale gratuito →
Avv. Dario Carta — Avvocato Tributarista e Dottore Commercialista
Strategie Fiscali | Milano – Roma
www.strategiefiscali.it
FAQ — Domande frequenti sulle tasse impresa 2026
Qual è l’aliquota IRES nel 2026?
L’aliquota IRES ordinaria resta al 24%. Per il solo periodo d’imposta 2025 (dichiarazione 2026), le imprese che rispettano i requisiti di accantonamento utili, investimenti qualificati e incremento occupazionale possono beneficiare dell’aliquota ridotta al 20% (IRES premiale). La misura non è stata prorogata per il 2026.
Conviene passare da ditta individuale a SRL?
Dipende dal reddito e dalla struttura dell’attività. Come regola generale, sopra i 40.000-50.000€ di reddito annuo la SRL diventa fiscalmente più efficiente, soprattutto applicando strumenti di pianificazione (TFM, royalties, welfare, holding con Trust). Sotto queste soglie, il regime forfettario (5% o 15%) resta generalmente più conveniente.
La pianificazione fiscale è legale?
Assolutamente sì. La pianificazione fiscale (tax planning) consiste nell’utilizzare gli strumenti previsti dalla legge per minimizzare le tasse impresa 2026. È un diritto dell’imprenditore, riconosciuto dalla giurisprudenza e dalla stessa Agenzia delle Entrate. Cosa ben diversa dall’evasione fiscale (reato penale) o dall’elusione fiscale abusiva (sanzionata dall’art. 10-bis L. 212/2000).
Qual è la pressione fiscale reale sulle PMI nel 2026?
Il dato ufficiale della pressione fiscale in Italia nel 2026 è stimato intorno al 42,8% del PIL. Ma per le PMI, includendo costi di compliance e tributi indiretti, il carico effettivo delle tasse impresa 2026 supera il 47% secondo le analisi di Unimpresa.
Perché una holding con Trust è meglio di una holding con SRL?
La holding con SRL offre vantaggi fiscali (PEX, dividendi infragruppo esentasse) ma non protegge il patrimonio in caso di aggressione da parte di creditori personali del socio.
Il Trust, se strutturato in maniera legittima, aggiunge un livello di segregazione patrimoniale che rende i beni conferiti inattaccabili e consente una programmazione del passaggio generazionale impossibile con la sola struttura societaria.






