

Concordato minore con debiti verso Fisco e INPS: la Corte d’appello di Roma conferma il cram down
Punti chiave
- La Corte d’appello di Roma ha respinto il reclamo dell’Agenzia delle Entrate e ha confermato il concordato minore di un imprenditore individuale con debiti soltanto verso enti pubblici.
- Il Tribunale di Velletri aveva omologato il piano contro il voto dell’Agenzia, con il cram down dell’art. 80, comma 3, del Codice della crisi.
- Puoi essere sovraindebitato anche se hai accesso alle 120 rate, quando la rata calcolata su tutti i debiti supera la somma che puoi pagare ogni mese.
- Per la Corte l’evasione, dichiarata ai creditori con la domanda, esce dalla nozione di atto in frode dell’art. 77 del Codice.
- La Cassazione deve ancora decidere se il cram down operi nel concordato minore quando il Fisco è l’unico creditore. Con un solo creditore pubblico il rischio resta elevato.
Devi al Fisco e all’INPS somme che la tua attività non potrà restituire per intero, e non hai altri creditori di peso. Proponi un piano, l’Agenzia delle Entrate vota contro e la procedura sembra compromessa. La Corte d’appello di Roma ha confermato l’omologazione di un piano in queste condizioni, in un giudizio nel quale abbiamo difeso il debitore.
I giudici hanno respinto tutti e tre i motivi dell’Agenzia, e le loro risposte ti riguardano se hai debiti tributari e contributivi e un’attività ancora in grado di produrre reddito. In fondo trovi il testo integrale della sentenza.
Indice
- Che cos’è il concordato minore
- Il cram down: quando il giudice può superare il no del Fisco
- Il caso deciso a Roma
- Creditori tutti pubblici: il peso del voto dell’Agenzia
- Che cosa ha deciso la Cassazione
- Prima obiezione: avresti potuto rateizzare
- Seconda obiezione: l’evasione come atto in frode
- Terza obiezione: la liquidazione renderebbe di più
- Come impostare un concordato minore con debiti fiscali
- Che cosa può ancora succedere
- Il testo della sentenza
- Domande frequenti
1. Che cos’è il concordato minore
Il Codice della crisi riserva il concordato minore ai debitori che non possono accedere agli strumenti delle imprese maggiori: professionisti, imprenditori minori, imprenditori agricoli e start-up innovative. Puoi proporlo se sei in stato di sovraindebitamento e il piano ti consente di proseguire l’attività, come prevede l’art. 74 del Codice. Il consumatore ne resta escluso. Senza continuità, la legge ammette la proposta solo se terzi apportano risorse che aumentano in misura apprezzabile l’attivo disponibile.
La proposta può prevedere il pagamento parziale dei crediti, in qualsiasi forma. I creditori comunicano il proprio voto all’OCC, l’Organismo di composizione della crisi che ti affianca nella procedura, e il concordato minore passa con la maggioranza dei crediti ammessi al voto. Il creditore che tace entro il termine assegnato si considera favorevole (art. 79, comma 3).
Leggi anche: che cosa accade ai debiti residui, una volta chiusa la procedura, è spiegato nella guida all’esdebitazione del sovraindebitato.
2. Il cram down: quando il giudice può superare il no del Fisco
Se il Fisco o l’INPS votano contro e il loro voto serve per raggiungere la maggioranza, la proposta non passa. L’art. 80, comma 3, del Codice consente al giudice di omologare il concordato minore se ricorrono due condizioni:
- Adesione determinante. Senza il voto dell’amministrazione finanziaria o dell’ente previdenziale la percentuale dell’art. 79, comma 1, resta irraggiungibile.
- Convenienza. La proposta deve risultare conveniente per quell’ente rispetto alla liquidazione controllata, e il giudice lo valuta anche sulla base della relazione specifica dell’OCC.
Con la sentenza 28 ottobre 2024, n. 27782, la Cassazione ha chiarito, sulla norma analoga del concordato preventivo, che la mancata adesione comprende anche il voto contrario.
Leggi anche: il rapporto fra convenienza della proposta e condotta del debitore è trattato in cram down fiscale e meritevolezza.
3. Il caso deciso a Roma
Il debitore, un imprenditore individuale con tre soli creditori, tutti pubblici, ha proposto questo concordato minore:
| Voce | Dato |
|---|---|
| Proposta | 84 rate mensili da 1.200 euro, circa 100.000 euro in sette anni |
| Soddisfazione prevista | 42 per cento dei debiti tributari e contributivi |
| Azienda in liquidazione | circa 51.000 euro nell’ipotesi più favorevole |
| Agenzia delle Entrate | 64,81 per cento dei crediti ammessi al voto, voto contrario |
| INPS | 28,98 per cento, nessuna dichiarazione |
| Agenzia delle Entrate-Riscossione | 6,21 per cento, nessuna dichiarazione |
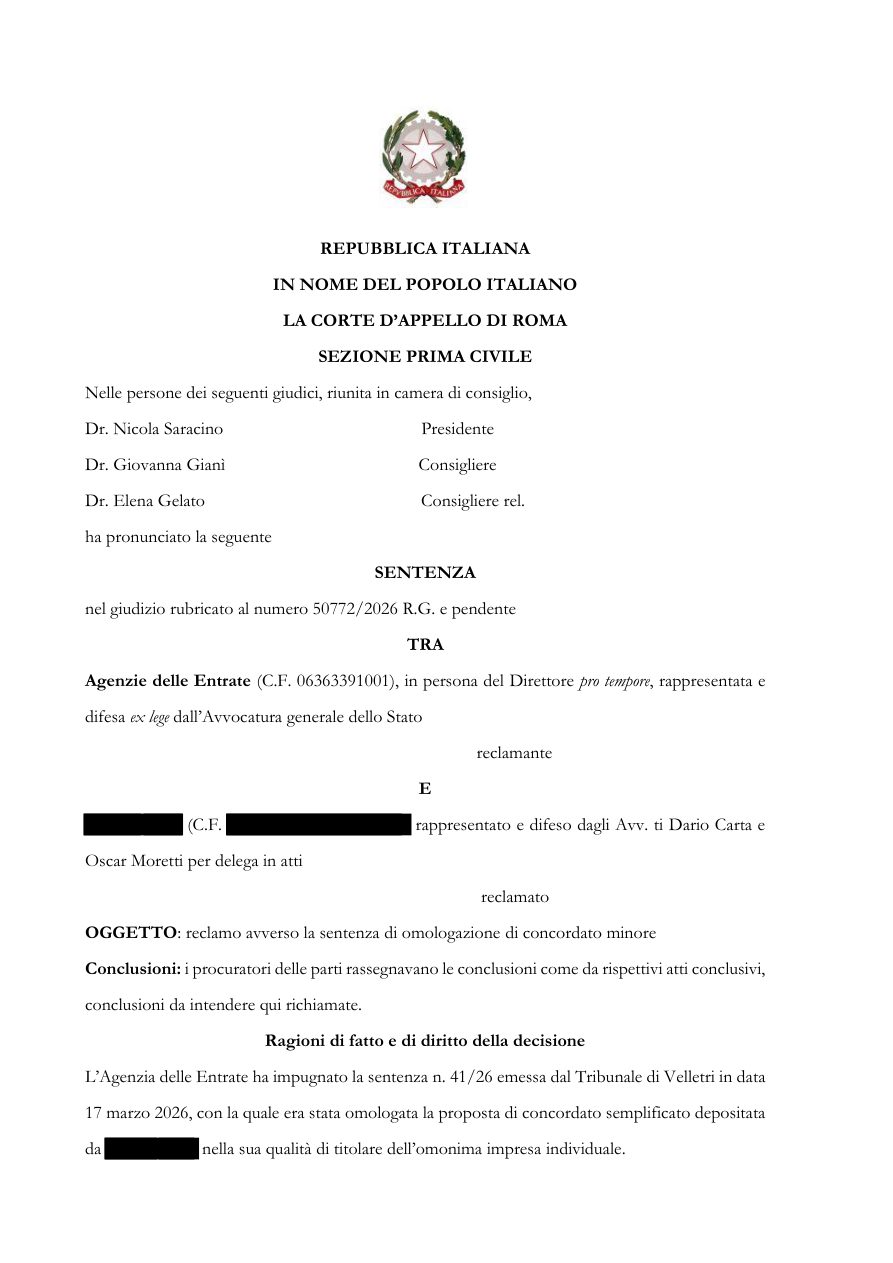
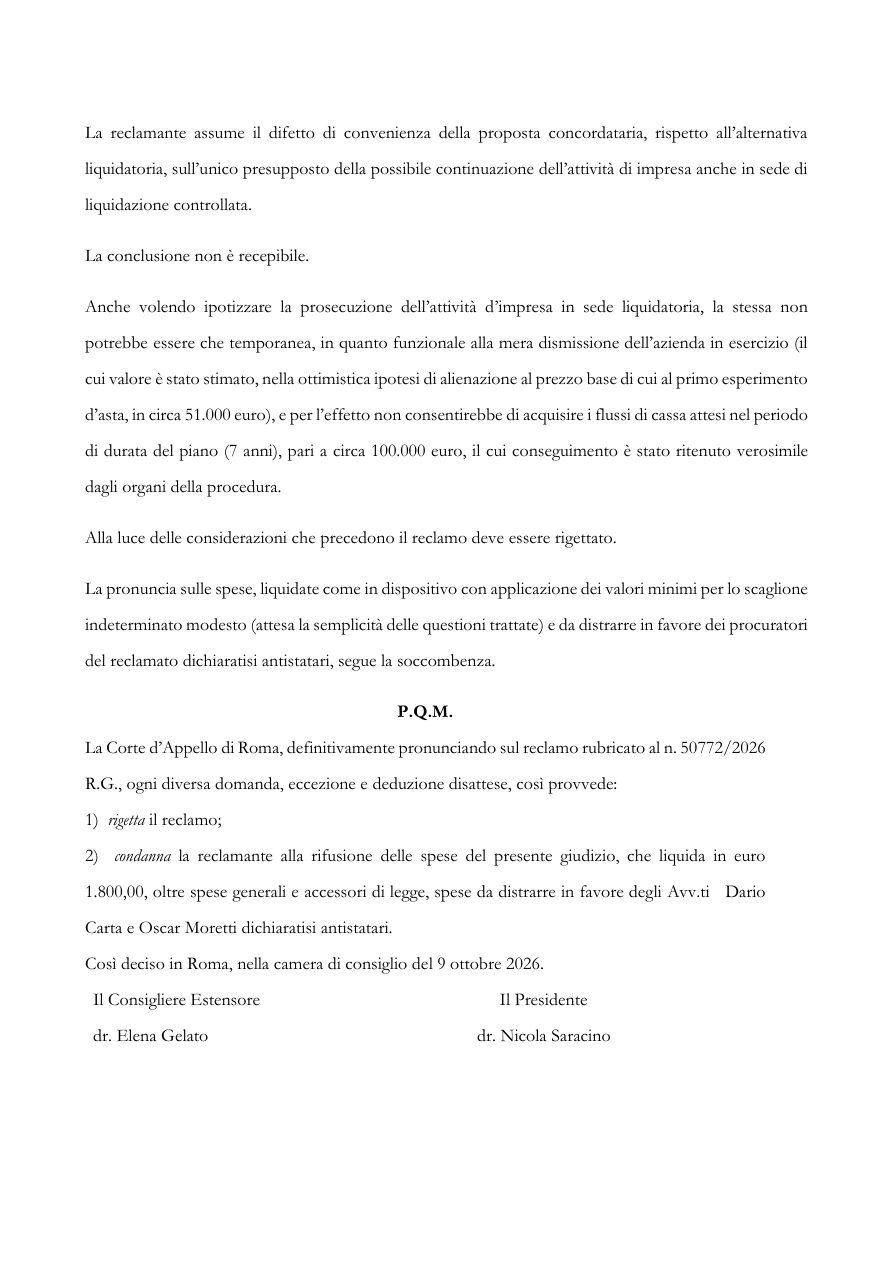
Il Tribunale di Velletri, con la sentenza n. 41/2026 del 17 marzo 2026, ha omologato il piano. L’Agenzia ha proposto reclamo e ha chiesto l’apertura della liquidazione controllata. La Prima sezione civile della Corte d’appello di Roma, nella camera di consiglio del 9 ottobre 2026 (R.G. 50772/2026), ha rigettato il reclamo e ha condannato l’Agenzia alle spese.
4. Creditori tutti pubblici: il peso del voto dell’Agenzia
Il silenzio di INPS e Agenzia delle Entrate-Riscossione vale consenso e porta la proposta al 35,19 per cento dei crediti. Per arrivare alla maggioranza mancava il voto dell’Agenzia delle Entrate. Il legislatore ha previsto il cram down per casi simili.
Nelle piccole imprese capita spesso che i creditori siano soltanto enti pubblici. Se sono più di uno, il consenso anche tacito degli altri permette di misurare il peso del voto mancante. Se un solo ente detiene l’intero passivo, puoi trovarti di fronte all’obiezione che manchi una maggioranza da completare. La vicenda romana rientra nella prima ipotesi.
5. Che cosa ha deciso la Cassazione
Se il tuo unico creditore è l’Agenzia delle Entrate, tieni presente che la Cassazione si è pronunciata soprattutto su un istituto diverso, gli accordi di ristrutturazione.
- Accordi di ristrutturazione, regime anteriore. La Corte richiede un accordo con altri creditori, perché senza di esso nessuno può stabilire se l’adesione del creditore pubblico sia decisiva (Cass. n. 32954/2024, n. 5918/2026 e n. 27609/2026).
- Accordi di ristrutturazione, regime vigente. Per le proposte successive al 28 settembre 2024 l’art. 63, comma 5, del Codice ammette l’omologazione forzosa anche senza altri creditori aderenti, con un soddisfacimento di almeno il 60 per cento dei crediti, esclusi sanzioni e interessi, e una dilazione non superiore a dieci anni.
- Concordato minore. Con la sentenza 16 maggio 2026, n. 14555, la Cassazione ha fissato un principio di diritto su un altro punto: il cram down non richiede la proposta di transazione fiscale dell’art. 88 del Codice. Al paragrafo 4.9 i giudici osservano che l’adesione determinante non è realizzabile con un unico creditore fiscale, e richiamano la sentenza n. 32954/2024.
Attenzione
Nel ricorso deciso con la sentenza n. 14555/2026 il tema dell’unico creditore era oggetto del terzo motivo, che il dispositivo dichiara assorbito. Il passaggio del paragrafo 4.9 resta quindi un rilievo incidentale, e allo stato non risulta una pronuncia di legittimità che abbia deciso la questione per il concordato minore. Se hai un solo creditore pubblico, il Tribunale potrebbe comunque negarti l’omologazione richiamando quel passaggio.
Nel giudizio romano l’Agenzia non ha sollevato questo tema e la Corte, di conseguenza, non si è espressa. La sua decisione conferma un cram down su un passivo interamente pubblico, con più creditori, dopo due gradi di giudizio.
6. Prima obiezione: avresti potuto rateizzare
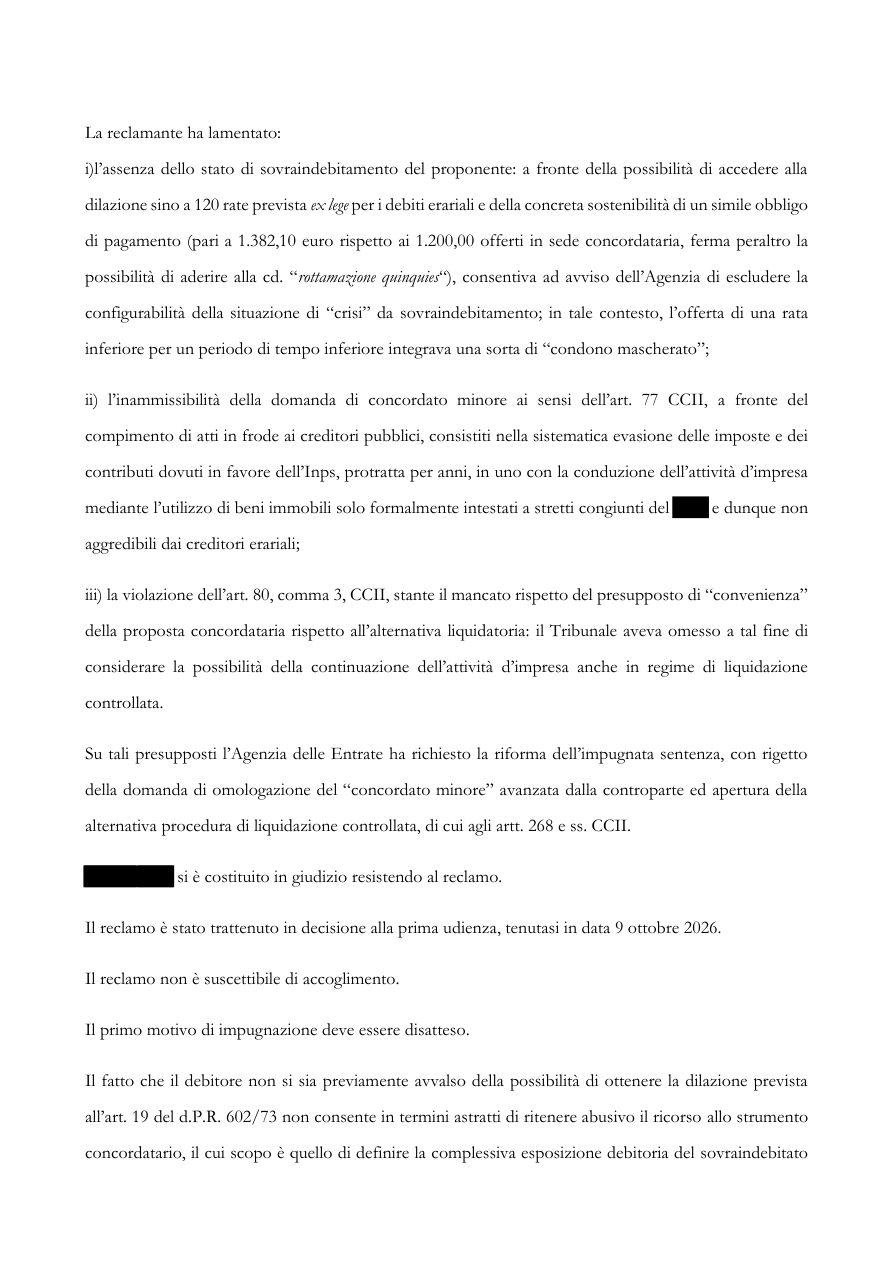
L’Agenzia negava lo stato di sovraindebitamento, perché il debitore avrebbe potuto chiedere la dilazione in 120 rate dell’art. 19 del D.P.R. n. 602/1973. La rata sarebbe stata di 1.382,10 euro, contro i 1.200 offerti nel piano, e l’Ufficio parlava di una sorta di «condono mascherato».
La Corte ha ricordato a che cosa serve il concordato: definire l’intera esposizione e consentire al debitore, ricorrendone i presupposti, l’esdebitazione e una seconda possibilità di proseguire l’attività. Il debitore che non ha chiesto la dilazione non abusa per questo dello strumento.
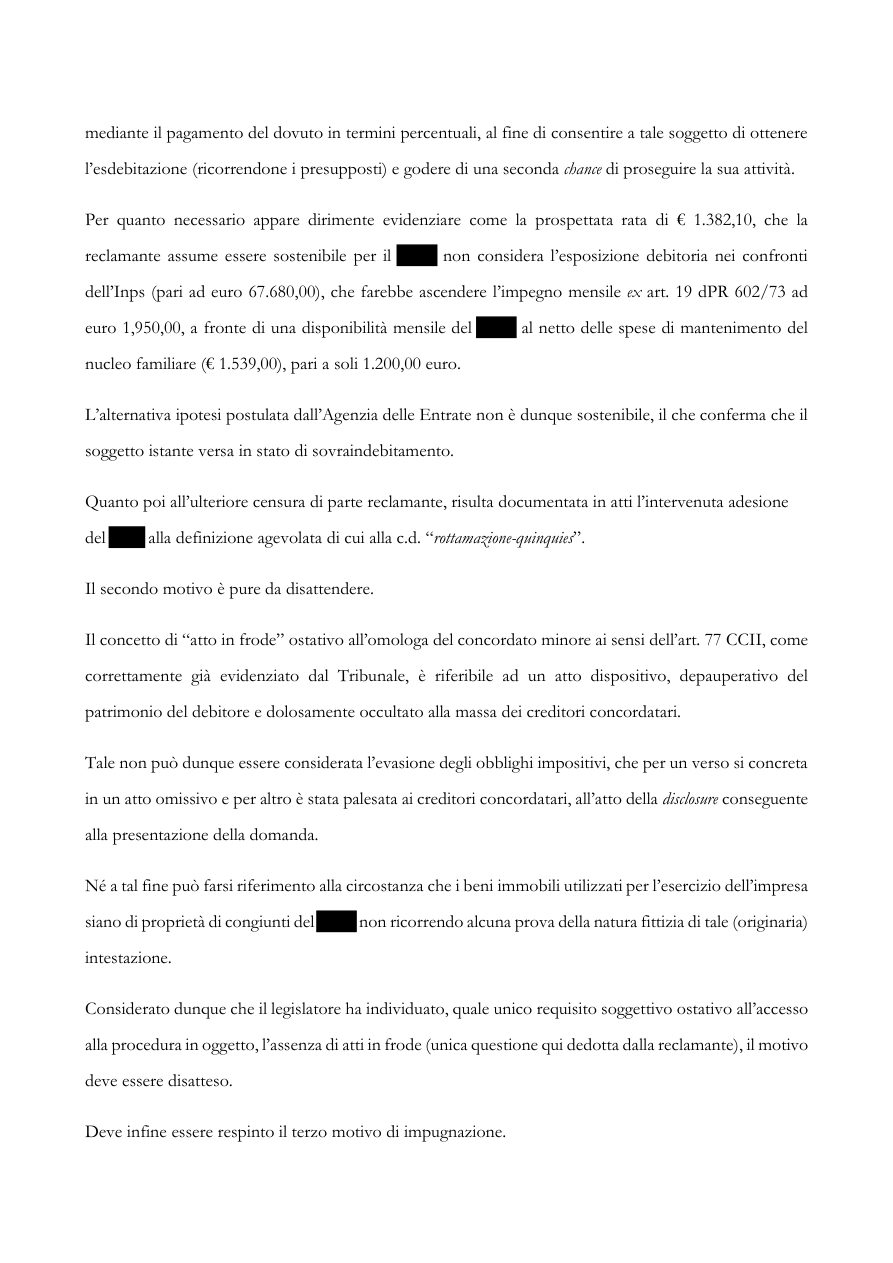
I giudici hanno poi ricalcolato la rata. L’Agenzia aveva lasciato fuori il debito verso l’INPS, pari a 67.680 euro: con quella voce l’impegno mensile saliva a circa 1.950 euro. Dedotte le spese di mantenimento della famiglia, il debitore disponeva di 1.200 euro al mese. La Corte ha dato atto anche della sua adesione alla definizione agevolata.
Se ricevi la stessa obiezione, porta il confronto sull’intero debito, contributi compresi, e documenta quanto ti resta ogni mese.
Leggi anche: soglie, condizioni e rischio di decadenza della dilazione sono spiegati in rateizzare le cartelle fino a 120 rate.
7. Seconda obiezione: l’evasione come atto in frode
L’art. 77 del Codice dichiara inammissibile la domanda di concordato minore se risultano commessi atti diretti a frodare le ragioni dei creditori. L’Agenzia vi riconduceva anni di evasione di imposte e contributi, insieme all’uso di immobili intestati a stretti congiunti del debitore, e richiamava due sentenze della Corte d’appello di Genova, la n. 35/2025 e la n. 48/2025.
Il passaggio centrale della sentenza
«Il concetto di “atto in frode” ostativo all’omologa del concordato minore ai sensi dell’art. 77 CCII, come correttamente già evidenziato dal Tribunale, è riferibile ad un atto dispositivo, depauperativo del patrimonio del debitore e dolosamente occultato alla massa dei creditori concordatari. Tale non può dunque essere considerata l’evasione degli obblighi impositivi, che per un verso si concreta in un atto omissivo e per altro è stata palesata ai creditori concordatari, all’atto della disclosure conseguente alla presentazione della domanda».
Gli immobili dei familiari, per i giudici, contano solo se qualcuno prova che l’intestazione è fittizia, e nel giudizio quella prova mancava. La sentenza di Genova n. 48/2025 riguardava un debitore che aveva pagato con regolarità i creditori privati e trascurato il solo Erario, e quei giudici hanno accostato la condotta ai pagamenti preferenziali. La Corte di Roma non la cita e adotta una nozione di frode di segno diverso.
Per gli accordi di ristrutturazione la Cassazione ha escluso che il giudice possa valorizzare l’infedeltà fiscale del debitore, salvo che le soluzioni proposte siano inficiate da frode (Cass. 30 dicembre 2024, n. 35085). Quando poi il legislatore ha voluto limitare il cram down per gli omessi versamenti, lo ha scritto: l’art. 63, comma 6, del Codice lo esclude negli accordi se il debito pubblico raggiunge l’80 per cento del totale e deriva prevalentemente da omissioni protratte per almeno cinque periodi d’imposta. Nell’art. 80, comma 3, un limite analogo manca.
Attenzione
La nozione accolta dalla Corte comprende gli atti dispositivi che impoveriscono il patrimonio e che il debitore nasconde ai creditori. Se hai ceduto beni a familiari senza dichiararlo, questa sentenza ti aiuta poco. Sui pagamenti ai soli creditori privati pesa ancora il precedente ligure.
8. Terza obiezione: la liquidazione renderebbe di più
L’Agenzia riteneva più conveniente la liquidazione controllata, durante la quale l’attività avrebbe potuto proseguire sotto la gestione del liquidatore. La Corte ha replicato che una prosecuzione di quel tipo sarebbe temporanea e servirebbe a vendere l’azienda, stimata in circa 51.000 euro al prezzo base del primo esperimento d’asta. Il piano prometteva flussi per circa 100.000 euro in sette anni, che gli organi della procedura hanno ritenuto verosimili.
Il Giudice delegato aveva chiesto due relazioni integrative, con un confronto fra piano e liquidazione e una valutazione dell’azienda nel suo complesso. Quelle stime hanno retto in appello. In un altro caso i giudici di merito hanno negato l’omologa perché l’attestazione non stimava il valore unitario dell’azienda, e la Cassazione ha dichiarato inammissibile la relativa censura (Cass. n. 32954/2024).
9. Come impostare un concordato minore con debiti fiscali
- Mappa i creditori prima del deposito. Verifica se l’ente contrario è davvero l’unico creditore e quale percentuale raggiunge il consenso, anche tacito, degli altri.
- Confronta rateazione e concordato sull’intero debito. Inserisci nel calcolo i contributi e le spese di mantenimento della famiglia.
- Dichiara tutto nella domanda. La Corte ha valorizzato il fatto che l’inadempimento fosse stato palesato ai creditori.
- Documenta i beni di terzi. Se lavori in immobili di familiari, produci contratti e titoli di godimento.
- Cura la relazione dell’OCC. Chiedi una stima dell’azienda nel suo insieme e un confronto puntuale con i flussi del piano.
- Controlla le altre cause di inammissibilità. L’art. 77 esclude anche chi è già stato esdebitato nei cinque anni precedenti o per due volte, e chi supera i limiti dimensionali dell’impresa minore.
Leggi anche: le alternative per chi ha un’impresa di maggiori dimensioni sono in come abbattere i debiti fiscali.
10. Che cosa può ancora succedere
L’Agenzia può ricorrere per cassazione entro trenta giorni dalla notificazione, e il ricorso non sospende l’efficacia della sentenza (art. 51, commi 13 e 14, del Codice). I giudici di legittimità non hanno ancora deciso il caso dell’unico creditore nel concordato minore, e un altro collegio di merito potrebbe leggere in modo diverso la nozione di frode.
Se il giudice nega l’omologazione, può aprire la liquidazione controllata su tua istanza. In caso di frode possono chiederla anche un creditore o il pubblico ministero (art. 80, commi 5 e 6).
11. Il testo della sentenza
12. Domande frequenti
Il giudice può omologare il concordato minore se l’Agenzia delle Entrate vota contro?
Sì, se il voto dell’Agenzia è determinante per raggiungere la maggioranza e la proposta risulta conveniente rispetto alla liquidazione controllata (art. 80, comma 3, del Codice della crisi).
Posso accedere al concordato minore se ho solo debiti fiscali e contributivi?
Sì. Il Tribunale di Velletri e la Corte d’appello di Roma hanno confermato un concordato minore con tre creditori, tutti enti pubblici. Con un solo creditore la questione è aperta, perché la Cassazione non l’ha ancora decisa per questa procedura.
Se posso chiedere 120 rate resto escluso dal concordato minore?
Per la Corte d’appello di Roma no. Il confronto riguarda l’intero debito, contributi compresi, e la somma che ti resta ogni mese dopo le spese di mantenimento della famiglia.
L’evasione fiscale impedisce il concordato minore?
La Corte d’appello di Roma ha escluso che l’evasione, dichiarata ai creditori con la domanda, sia un atto in frode. La Corte d’appello di Genova ha seguito una lettura più severa, in un caso con creditori privati pagati e il solo Erario trascurato.
Quanto devo offrire al Fisco nel concordato minore?
Il Codice non fissa una percentuale minima. La proposta deve risultare conveniente rispetto alla liquidazione controllata: nel caso di Roma i flussi del piano ammontavano a circa 100.000 euro e l’azienda in liquidazione valeva circa 51.000 euro.
La sentenza può ancora essere impugnata?
Sì. L’Agenzia può ricorrere per cassazione entro trenta giorni dalla notificazione. Il ricorso non sospende l’efficacia della decisione.
Se hai debiti con il Fisco e un’attività da salvare
Prima di scartare il concordato minore perché l’Agenzia voterà contro, confronta ciò che potresti pagare in sette anni con il valore che la tua azienda avrebbe in una vendita forzata, e controlla quanti creditori hai davvero. Nella sentenza di Roma trovi un precedente utile, da spendere con la cautela dovuta a una decisione di merito.
La firma che conta
Abbiamo difeso questo concordato davanti alla Corte d’appello di Roma. Lo Studio assiste le imprese nelle procedure di transazione fiscale, nei concordati e nei concordati minori, in presenza di debiti tributari e contributivi, anche quando il Fisco è l’unico creditore.
Per una valutazione della tua posizione: info@strategiefiscali.it.
Avv. Dott. Comm. Dario Carta
Avvocato e Dottore Commercialista, si occupa di pianificazione fiscale, ristrutturazione del debito e contenzioso tributario per imprese e gruppi.
Riferimenti normativi: artt. 51, 63, 74, 77, 79, 80 e 88 del D.Lgs. 12 gennaio 2019, n. 14; art. 19 del D.P.R. 29 settembre 1973, n. 602.
Giurisprudenza: Corte d’appello di Roma, sez. I civ., R.G. 50772/2026; Trib. Velletri, sent. n. 41/2026; Corte d’appello di Genova, sent. n. 35/2025 e n. 48/2025; Cass. civ., sez. I, 22 ottobre 2026, n. 27609; 16 maggio 2026, n. 14555; 16 marzo 2026, n. 5918; 30 dicembre 2024, n. 35085; 17 dicembre 2024, n. 32954; 28 ottobre 2024, n. 27782.
Il presente contributo ha finalità informativa e non costituisce parere professionale.











